

Как предоставить страховой полис в банк
После оформления или продления ипотечной страховки заемщику важно убедиться, что банк получил сведения о действующем полисе. Конкретный порядок зависит от кредитной организации: одни банки получают информацию от страховой компании автоматически, другие просят загрузить документы в личный кабинет, мобильное приложение или специальную форму.
Универсального адреса или одного обязательного способа передачи для всех банков нет. Поэтому ориентироваться нужно на кредитный договор и официальные инструкции конкретного банка.
Особенно важно не допускать разрыва в страховании заложенного имущества. Если по условиям ипотечного договора действующая страховка должна поддерживаться в течение всего срока кредита, отсутствие подтверждения может привести к последствиям, которые заранее прописаны банком в документах.
Агентство недвижимости «Новая жизнь» рекомендует сохранять не только сам полис, но и подтверждение его передачи банку. Это помогает быстро разобраться, если сведения не отобразились в банковской системе или возник спор о сроке страхования.
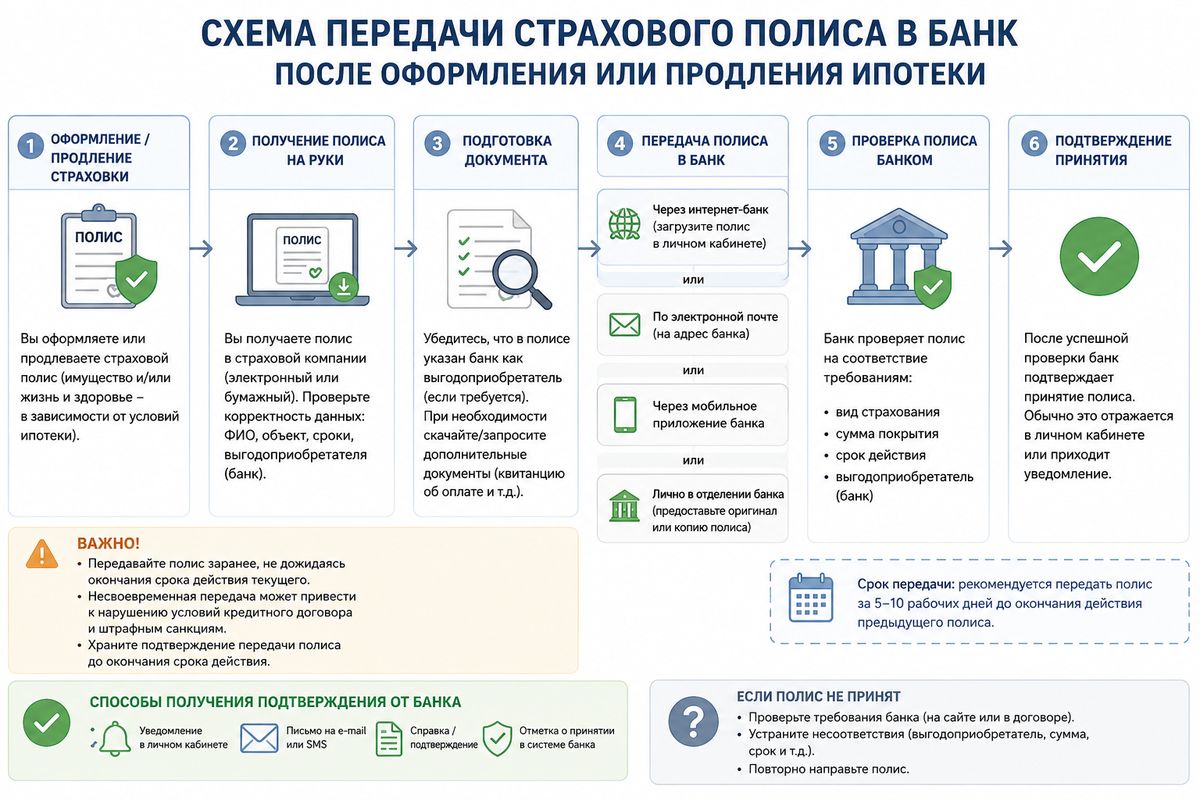
Зачем банку нужен страховой полис
При ипотеке недвижимость находится в залоге у банка до исполнения обязательств по кредиту. Страхование заложенного имущества защищает имущественный интерес на случай предусмотренных договором событий, например серьезного повреждения или утраты объекта.
Федеральный закон об ипотеке устанавливает правила страхования заложенного имущества. Конкретная страховая сумма, перечень рисков и порядок подтверждения определяются условиями договора и требованиями кредитора.
Какие виды страхования встречаются при ипотеке
- Страхование недвижимости
Страхуется квартира, дом или другой объект, который передан банку в залог. Это базовый для ипотечной сделки вид страхования, связанный непосредственно с сохранностью предмета залога.
- Страхование жизни и здоровья
Такой полис связан уже с рисками самого заемщика. Он может быть добровольным, но его наличие или отсутствие иногда влияет на условия кредитной программы, если это предусмотрено договором.
- Страхование титула и другие дополнительные риски
В отдельных программах встречаются дополнительные виды страхования — например, связанные с риском утраты права собственности. Их необходимость зависит от конкретной сделки и условий банка.
Важно понимать, какой именно документ запросил банк. Полис страхования жизни не заменяет страхование заложенной недвижимости, если кредитору требуется подтверждение именно имущественной страховки.
Когда нужно предоставлять полис
Потребность возникает в нескольких типичных ситуациях:
- при первоначальном оформлении ипотеки;
- после ежегодного продления страхования;
- при переходе в другую страховую компанию;
- после изменения условий страхового договора;
- по запросу банка;
- если ранее отправленные документы не прошли проверку.
Продление лучше оформлять заранее. Если в полисе обнаружится ошибка или банку понадобятся дополнительные документы, останется время исправить ситуацию до окончания предыдущего периода страхования.
Какие документы может запросить банк
Точный перечень зависит от банка и страховой программы. Обычно используются:
- страховой полис;
- договор страхования, если он оформлен отдельно;
- подтверждение оплаты страховой премии;
- дополнительное соглашение при изменении условий;
- иные документы, которые прямо указаны в требованиях банка.
Если страховая компания передает сведения напрямую, заемщику может не потребоваться загружать документы самостоятельно. Но результат все равно полезно проверить.
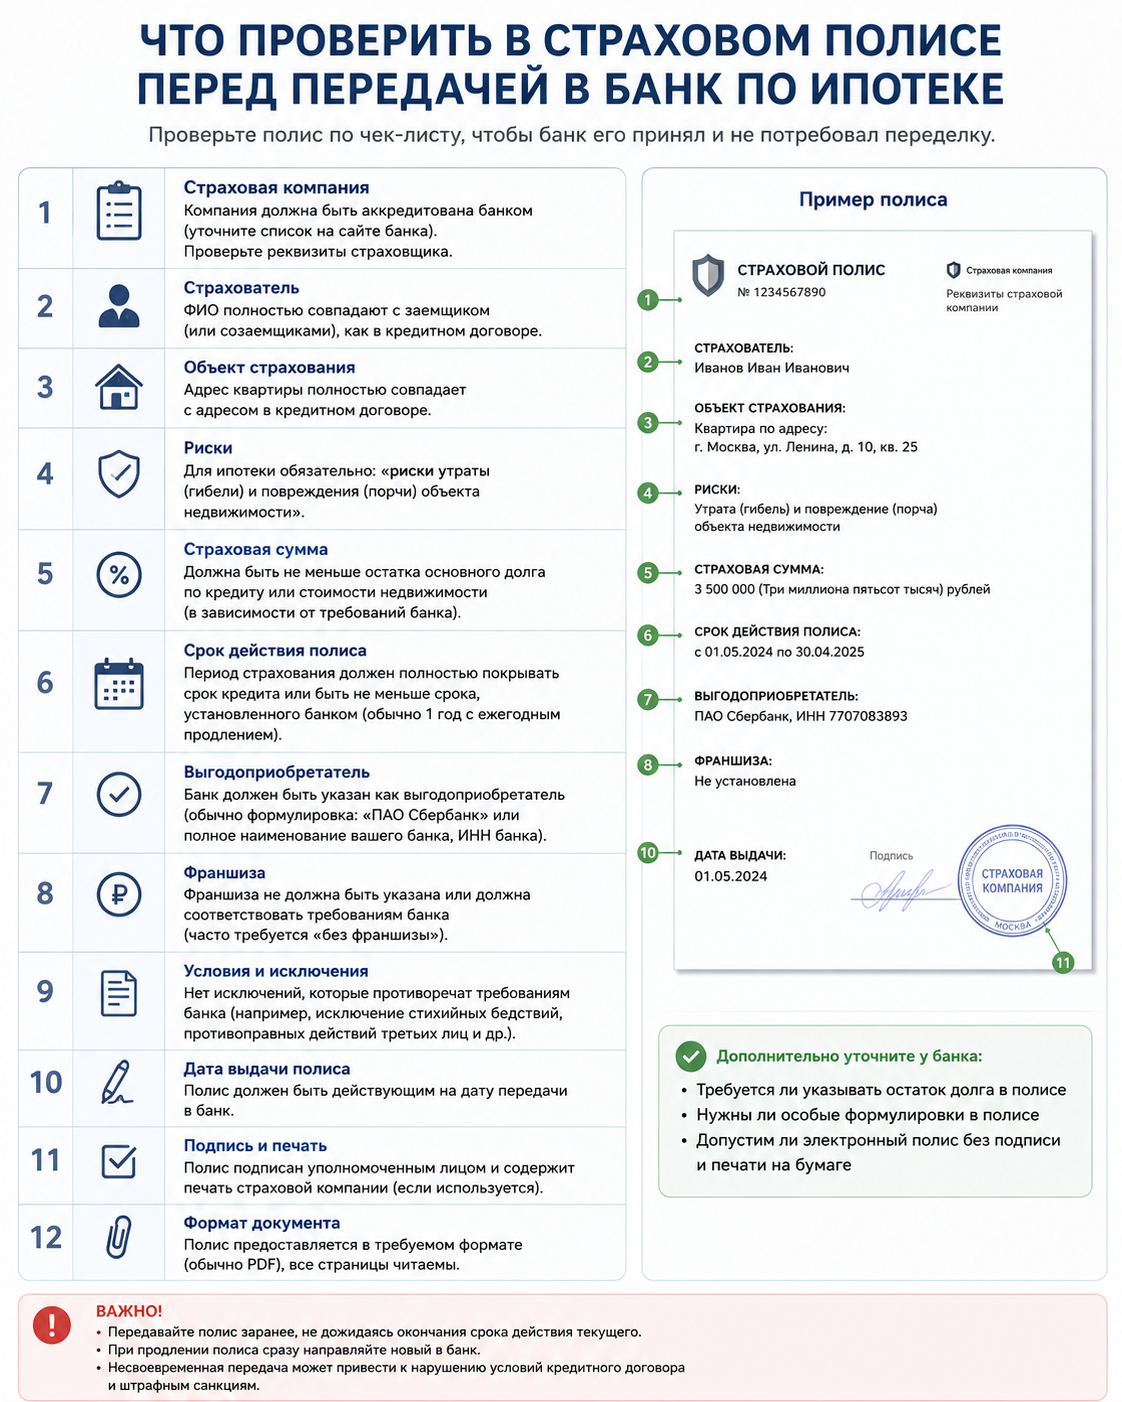
Что проверить в полисе перед отправкой
Даже небольшая ошибка способна задержать принятие документа. Перед передачей сравните полис с кредитным договором и документами на объект.
| Что проверить | Почему это важно |
|---|---|
| ФИО заемщика | Данные должны соответствовать документам |
| Адрес объекта | Ошибка в номере дома, корпуса или квартиры может привести к отказу |
| Описание недвижимости | Банк должен однозначно идентифицировать предмет залога |
| Номер кредитного договора | Если он предусмотрен формой полиса, реквизиты должны совпадать |
| Выгодоприобретатель | Условия должны соответствовать требованиям банка |
| Страховая сумма | Проверяется в соответствии с договором |
| Срок действия | Не должно возникать нежелательного разрыва в страховании |
| Перечень рисков | Должен соответствовать требованиям кредитора |
| Номер полиса и страховщик | Нужны для проверки и идентификации договора |
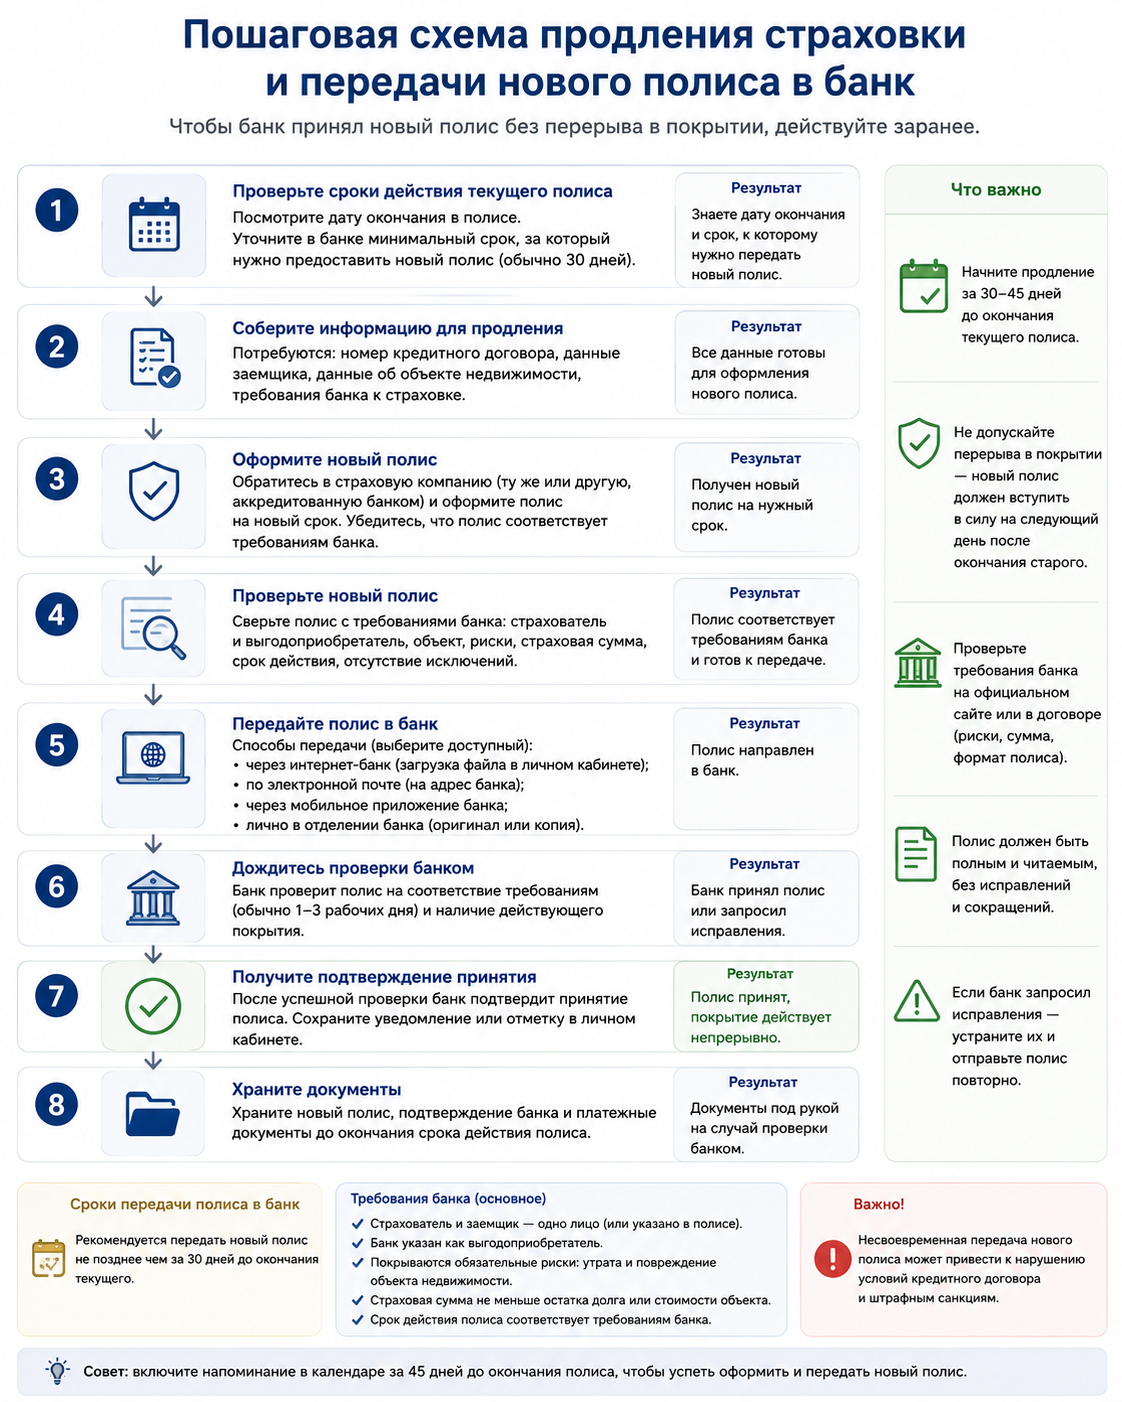
Как предоставить страховой полис в банк
Способ зависит от инфраструктуры конкретного банка. Чаще всего встречаются четыре варианта.
- Через мобильное приложение или личный кабинет
В разделе ипотечного кредита может быть отдельный пункт для страхования. Заемщик загружает файл полиса и, при необходимости, подтверждение оплаты. После отправки система показывает статус документа.
- Через специальную форму на сайте банка
Некоторые банки используют отдельную страницу для отправки страховых документов. Обычно требуется указать данные заемщика и кредита, после чего прикрепить файл.
- Через страховую компанию
Если между банком и страховщиком настроен электронный обмен, сведения могут передаваться автоматически. В таком случае заемщику важно уточнить, требуется ли от него дополнительное действие.
- Через офис или другой официальный канал
Если дистанционная загрузка недоступна или документ не принимается, банк может предложить обращение в офис либо другой установленный канал.
Использовать случайный адрес электронной почты, найденный в старом письме или на форуме, не стоит. Канал передачи лучше проверять на официальном сайте, в приложении или у сотрудника банка.
Пошаговый порядок действий
- Проверить дату окончания действующего полиса.
- Заранее оформить продление или новый договор страхования.
- Сверить ФИО, адрес объекта, срок, страховую сумму и другие сведения.
- Оплатить страхование и сохранить подтверждение оплаты.
- Уточнить официальный способ передачи документов в своем банке.
- Загрузить полис и необходимые приложения.
- Сохранить сообщение, квитанцию или снимок экрана, подтверждающий отправку.
- Проверить статус через несколько дней или после указанного банком срока.
- Если документ отклонен, получить причину и исправить ее до окончания предыдущего страхового периода.
Можно ли выбрать другую страховую компанию
Заемщик вправе выбрать страховщика, который соответствует критериям банка, и менять его в течение срока кредита. В 2026 году Банк России и ФАС отдельно напомнили кредитным организациям, что навязывать конкретного страховщика нельзя.
При переходе в другую компанию сначала стоит проверить требования кредитора. После подачи документов банк должен сообщить, соответствует ли предложенный полис его требованиям, либо обосновать отказ. Поэтому разумно проводить проверку до того, как закончится предыдущая страховка.
Что делать, если банк не принимает полис
Причины могут быть техническими или содержательными. Сначала нужно получить конкретное объяснение, а затем проверить:
- соответствует ли страховщик критериям банка;
- правильно ли указаны данные недвижимости;
- совпадает ли срок страхования;
- достаточна ли страховая сумма;
- есть ли нужный набор страховых рисков;
- указан ли правильный выгодоприобретатель;
- приложено ли подтверждение оплаты;
- поддерживает ли система формат загруженного файла.
Если отказ кажется необоснованным, лучше запросить его в форме, позволяющей сохранить ответ банка, и сопоставить с опубликованными требованиями.
Что делать, если страховка оформлена, но банк ее не видит
Такая ситуация возможна при автоматическом обмене между страховщиком и банком. Не нужно сразу покупать второй полис.
- Проверить в приложении страховщика, что договор действительно действует.
- Сохранить полис и чек об оплате.
- Уточнить у страховой компании, были ли сведения направлены в банк.
- Проверить статус страхования в приложении банка.
- При необходимости самостоятельно передать документы установленным способом.
Что будет, если не продлить страхование вовремя
Последствия определяются кредитным договором. Если заемщик обязан поддерживать определенный вид страхования, отсутствие действующего полиса может повлиять на условия кредита или повлечь другие предусмотренные договором меры.
Особенно внимательно нужно относиться к датам, если отказ от добровольного страхования связан с повышением процентной ставки. Перед отказом или сменой программы необходимо прочитать именно свой договор, а не ориентироваться на условия другого заемщика.
Какие документы сохранить
- страховой полис;
- договор страхования;
- подтверждение оплаты;
- заявление или форму, отправленную банку;
- подтверждение загрузки;
- ответ банка о принятии документа;
- переписку при исправлении ошибок.
Лучше хранить документы за весь период действия ипотеки, а не удалять предыдущий полис сразу после продления.
Распространенные ошибки
- Продлевать страховку в последний день.
- Покупать полис у нового страховщика до проверки требований банка.
- Не сверять адрес и реквизиты объекта.
- Считать, что оплата полиса автоматически означает его принятие банком.
- Не сохранять подтверждение передачи документа.
- Отправлять документы по неофициальному адресу.
- Путать страхование недвижимости со страхованием жизни или другими видами страхования.
Краткий вывод
Чтобы предоставить страховой полис в банк, сначала нужно проверить требования конкретной кредитной организации. Во многих случаях документы можно передать через приложение, личный кабинет, форму на сайте или через страховую компанию.
Главное — заранее продлить страхование, внимательно проверить сведения в полисе, использовать официальный канал передачи и сохранить подтверждение того, что документ отправлен и принят.
Если ипотека оформляется в рамках покупки недвижимости, специалисты агентства «Новая жизнь» помогают покупателям ориентироваться в последовательности сделки и документах, которые возникают на разных этапах оформления.


